Moja intuicja podatkowa myli się z regularnością szwajcarskiego zegarka. Dlatego ten tekst pisałem z ustawą otwartą obok: każdy przepis niżej otworzyłem w tekście jednolitym i zacytowałem.
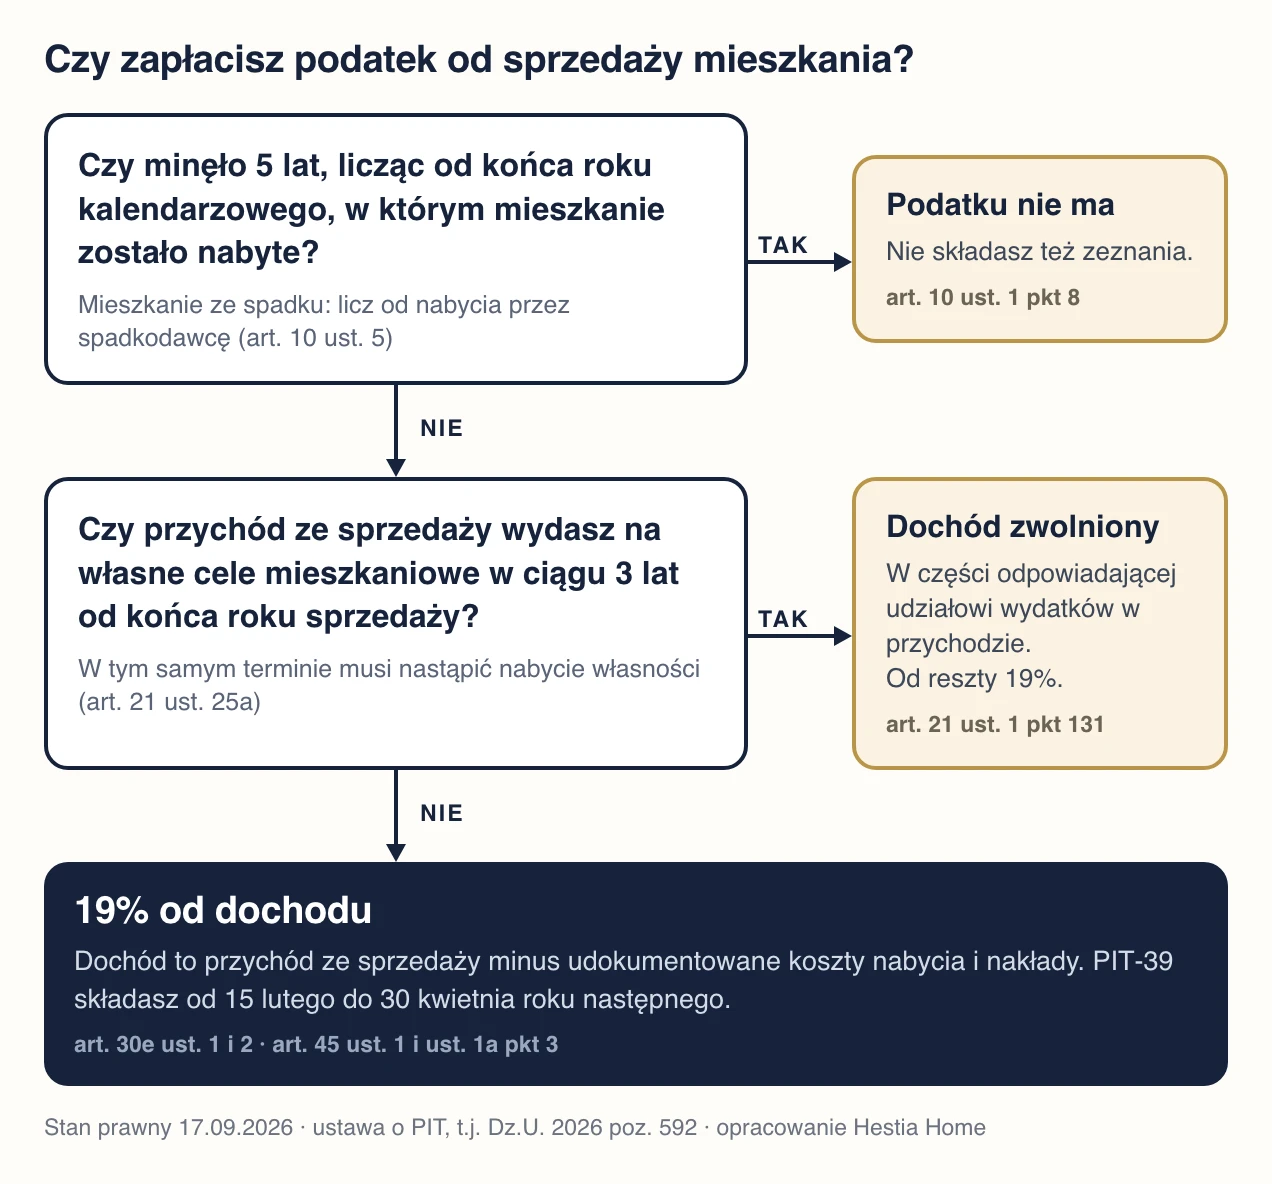
Krótka odpowiedź: podatek wynosi 19% od dochodu, a nie od ceny mieszkania, i dotyczy tylko sprzedaży przed upływem pięciu lat, licząc od końca roku kalendarzowego, w którym mieszkanie zostało nabyte. Po pięciu latach podatku nie ma i zeznania się nie składa. Przed ich upływem zostaje ulga mieszkaniowa, a rozliczenie idzie na PIT-39 między 15 lutego a 30 kwietnia.
To rozwinięcie jednego kroku z przewodnika jak sprzedać mieszkanie. Pracujemy w Krakowie po stronie kupującego, więc te rozliczenia widzimy z drugiej strony stołu. Nie jesteśmy doradcą podatkowym i to nie jest porada podatkowa: to uporządkowane przepisy ze wskazaniem, gdzie je sprawdzić.
Najważniejsze w 30 sekund
- Stawka: 19% od dochodu (art. 30e ust. 1 ustawy o PIT, Dz.U. 2026 poz. 592).
- Pięć lat: liczone od końca roku kalendarzowego, w którym mieszkanie zostało nabyte, a nie od dnia zakupu.
- Spadek: pięć lat liczy się od nabycia przez spadkodawcę (art. 10 ust. 5).
- Ulga mieszkaniowa: trzy lata od końca roku sprzedaży na wydanie przychodu na własne cele mieszkaniowe (art. 21 ust. 1 pkt 131).
- PIT-39: od 15 lutego do 30 kwietnia roku następnego (art. 45 ust. 1 i ust. 1a pkt 3).
- Zmian w 2026 roku nie było. Sprawdziliśmy wszystkie nowelizacje PIT z lat 2025-2026: żadna nie dotyczy tych przepisów.
Kiedy zapłacisz, a kiedy nie
| Sytuacja | Podatek | Podstawa |
|---|---|---|
| Sprzedaż po pięciu latach od końca roku nabycia | brak, bez zeznania | art. 10 ust. 1 pkt 8 |
| Sprzedaż przed upływem pięciu lat | 19% od dochodu | art. 30e ust. 1 |
| Cały przychód na własne cele mieszkaniowe w trzy lata | dochód zwolniony, PIT-39 i tak składasz | art. 21 ust. 1 pkt 131, art. 30e ust. 4 |
| Część przychodu na własne cele | zwolniona część proporcjonalna | art. 21 ust. 1 pkt 131 |
| Mieszkanie ze spadku, pięć lat minęło u spadkodawcy | brak | art. 10 ust. 5 |
Ile wynosi podatek od sprzedaży mieszkania?
Ustawa mówi wprost: „Od dochodu z odpłatnego zbycia nieruchomości i praw określonych w art. 10 ust. 1 pkt 8 lit. a-c podatek dochodowy wynosi 19 % podstawy obliczenia podatku” (art. 30e ust. 1).
Podstawą jest dochód, czyli „różnica pomiędzy przychodem z odpłatnego zbycia nieruchomości lub praw określonym zgodnie z art. 19, a kosztami ustalonymi zgodnie z art. 22 ust. 6c i 6d” (art. 30e ust. 2). Przychodem jest cena z umowy pomniejszona o koszty odpłatnego zbycia (art. 19 ust. 1), na przykład o prowizję pośrednika.
To samo dotyczy spółdzielczego własnościowego prawa do lokalu: jest wymienione w art. 10 ust. 1 pkt 8 lit. b, więc rozlicza się tak samo.
Wniosek praktyczny: 19% liczy się od zarobku na mieszkaniu, nie od kwoty z aktu notarialnego.
Sprzedaż przed upływem 5 lat i po nich
Przepis mówi o sprzedaży „przed upływem pięciu lat, licząc od końca roku kalendarzowego, w którym nastąpiło nabycie lub wybudowanie” (art. 10 ust. 1 pkt 8). Liczy się więc nie data zakupu, tylko koniec tamtego roku.
Mieszkanie kupione w maju 2021 roku: pięć lat biegnie od 31 grudnia 2021 i mija 31 grudnia 2026. Sprzedaż w listopadzie 2026 jest jeszcze przed upływem terminu, sprzedaż w styczniu 2027 już po nim.
Ministerstwo Finansów pisze o tym krótko: „Odpłatne zbycie nieruchomości lub wymienionych praw po upływie 5 lat nie jest opodatkowane podatkiem PIT. W takiej sytuacji nie składasz zeznania” (podatki.gov.pl, Zbycie nieruchomości).
Wniosek praktyczny: przed upływem pięciu lat płacisz 19% od dochodu albo korzystasz z ulgi mieszkaniowej; po ich upływie podatku nie ma i zeznania nie składasz.
Podatek od sprzedaży mieszkania ze spadku
Tu zasada pięciu lat działa inaczej i zwykle na korzyść sprzedającego. Przy mieszkaniu nabytym w spadku okres „liczy się od końca roku kalendarzowego, w którym nastąpiło nabycie lub wybudowanie tej nieruchomości lub nabycie prawa majątkowego przez spadkodawcę” (art. 10 ust. 5).
Jeśli rodzice kupili mieszkanie w 2009 roku, a spadek otworzył się w 2025, pięć lat dawno minęło i podatku nie ma.
Gdy termin jeszcze nie minął, do kosztów wchodzą nie tylko nakłady i zapłacony podatek od spadków i darowizn, ale też „udokumentowane koszty nabycia lub wytworzenia poniesione przez spadkodawcę oraz przypadające na podatnika ciężary spadkowe” (art. 22 ust. 6d). Ciężary spadkowe to między innymi spłacone długi spadkowe i zaspokojone roszczenia o zachowek.
Ta sama zasada nie dotyczy darowizny: przy niej ustawa nie przewiduje kosztów darczyńcy.
Sprzedaż po ustaniu wspólności majątkowej małżeńskiej
Jeżeli mieszkanie było w majątku wspólnym małżonków, a wspólność ustała, okres pięciu lat „liczy się od końca roku kalendarzowego, w którym nastąpiło ich nabycie do majątku wspólnego małżonków” (art. 10 ust. 6). Data podziału majątku nie zaczyna liczenia od nowa.
Celowo używam sformułowania z ustawy. Rozwód jest tylko jedną z przyczyn ustania wspólności i przepis nie zawęża się do niego.
Co możesz odliczyć: koszty
Kosztami są „udokumentowane koszty nabycia lub udokumentowane koszty wytworzenia, powiększone o udokumentowane nakłady, które zwiększyły wartość rzeczy i praw majątkowych, poczynione w czasie ich posiadania” (art. 22 ust. 6c).
Dwie rzeczy, na których najczęściej wykłada się rozliczenie:
- Nakłady liczą się z faktur VAT. Ustawa mówi wprost: wysokość nakładów ustala się na podstawie faktur VAT oraz dokumentów stwierdzających poniesienie opłat administracyjnych (art. 22 ust. 6e). Paragon z marketu budowlanego nie jest fakturą.
- Koszty nabycia podlegają corocznej waloryzacji wskaźnikiem wzrostu cen towarów i usług konsumpcyjnych (art. 22 ust. 6f).
Mam odruch proszenia o fakturę nawet na klej do płytek [w markecie budowlanym patrzą na mnie z szacunkiem albo ze współczuciem].
Ulga mieszkaniowa: wzór i trzy lata
Ulga nie jest zwolnieniem całej transakcji, tylko proporcją. Zwolniony jest dochód „w wysokości, która odpowiada iloczynowi tego dochodu i udziału wydatków poniesionych na własne cele mieszkaniowe w przychodzie z odpłatnego zbycia”, jeżeli przychód zostanie wydany „nie później niż w okresie trzech lat od końca roku podatkowego, w którym nastąpiło odpłatne zbycie” (art. 21 ust. 1 pkt 131).
Ministerstwo Finansów zapisuje ten sam wzór prościej: dochód zwolniony = (dochód × wydatki na cele mieszkaniowe) : przychód z odpłatnego zbycia.
Przykład na wymyślonych kwotach. Pan Kowalski sprzedaje mieszkanie za 700 000 zł i płaci pośrednikowi 14 000 zł prowizji. Kupił je za 450 000 zł, ma faktury na nakłady za 30 000 zł, a na nowe mieszkanie wydaje 400 000 zł.
- Przychód: 700 000 zł minus 14 000 zł prowizji = 686 000 zł.
- Koszty: 450 000 zł plus 30 000 zł nakładów = 480 000 zł.
- Dochód: 686 000 zł minus 480 000 zł = 206 000 zł.
- Dochód zwolniony: 206 000 × 400 000 ÷ 686 000 = 120 117 zł.
- Podstawa opodatkowania: 206 000 zł minus 120 117 zł = 85 883 zł.
- Podatek: 19% × 85 883 zł = 16 318 zł.
To arytmetyka na przykładzie pana Kowalskiego, nie wyliczenie dla konkretnej transakcji.
Co liczy się jako własny cel mieszkaniowy, wylicza art. 21 ust. 25: nabycie mieszkania albo domu, nabycie spółdzielczego własnościowego prawa do lokalu, nabycie gruntu pod budowę, a także budowa, rozbudowa lub remont własnego mieszkania. Osobny punkt to spłata kredytu zaciągniętego przed dniem uzyskania przychodu ze sprzedaży (art. 21 ust. 25 pkt 2 lit. a). Nieruchomość musi leżeć w Unii Europejskiej, w Europejskim Obszarze Gospodarczym albo w Szwajcarii.
Pułapka, o której warto wiedzieć wcześniej niż później: samo wydanie pieniędzy nie wystarcza. Zgodnie z art. 21 ust. 25a w terminie trzech lat musi nastąpić nabycie własności, więc sama umowa przedwstępna albo wpłacone transze bez aktu przenoszącego własność ulgi nie dają.
Moja intuicja do dziś uważa, że umowa przedwstępna to prawie akt notarialny [i do dziś nie ma racji].
PIT-39: termin i co się dzieje, gdy ulga przepadnie
Zeznanie składa się „w terminie od dnia 15 lutego do dnia 30 kwietnia roku następującego po roku podatkowym” (art. 45 ust. 1), a dla dochodów ze sprzedaży nieruchomości służy odrębne zeznanie (art. 45 ust. 1a pkt 3), czyli formularz PIT-39. Podatek wpłaca się przed upływem terminu na złożenie zeznania (art. 45 ust. 4 pkt 4).
Zeznanie składasz również wtedy, gdy liczysz na pełne zwolnienie: art. 30e ust. 4 każe wykazać albo dochód do opodatkowania, albo dochód objęty ulgą.
Jeśli warunki ulgi nie zostaną spełnione, trzeba złożyć korektę zeznania i zapłacić podatek wraz z odsetkami za zwłokę (art. 30e ust. 7).
Kto płaci podatek: kupujący czy sprzedający?
To dwa różne podatki i dwie różne osoby.
- Sprzedający płaci PIT: 19% od dochodu, na PIT-39.
- Kupujący płaci PCC: 2% przy umowie sprzedaży nieruchomości i spółdzielczego własnościowego prawa do lokalu (art. 4 pkt 1 i art. 7 ust. 1 pkt 1 lit. a ustawy o PCC, Dz.U. 2026 poz. 191).
Ale nie zawsze 2%. Kupujący pierwsze mieszkanie na rynku wtórnym może korzystać ze zwolnienia z art. 9 pkt 17 tej ustawy, a przy transakcjach objętych VAT działa reguła z art. 2 pkt 4 lit. a. Rozpisaliśmy to po stronie kupującego w tekście na co zwrócić uwagę przy kupnie mieszkania z rynku wtórnego.
Czy urząd może zakwestionować cenę z umowy?
Może, ale nie dowolnie. Jeżeli cena „bez uzasadnionej przyczyny, znacznie odbiega od wartości rynkowej”, przychód określa organ podatkowy w wysokości wartości rynkowej (art. 19 ust. 1). Procedura jest opisana: organ najpierw wzywa strony do zmiany wartości albo wskazania przyczyn, a dopiero potem sięga po opinię biegłego. Jeżeli wartość z opinii odbiega co najmniej o 33% od ceny z umowy, koszty opinii ponosi sprzedający (art. 19 ust. 4).
Dlatego cenę warto opierać na tym, co realnie płacą kupujący. Jak to sprawdzić w rejestrze cen nieruchomości, opisałem w tekście o cenach transakcyjnych mieszkań.
Najczęstsze pytania
Ile wynosi podatek od sprzedaży mieszkania? 19% od dochodu, czyli od różnicy między przychodem a udokumentowanymi kosztami (art. 30e ust. 1 i 2), i tylko przy sprzedaży przed upływem pięciu lat od końca roku nabycia.
Kiedy nie płaci się podatku? Po upływie pięciu lat od końca roku kalendarzowego, w którym mieszkanie zostało nabyte. Wtedy nie składa się też zeznania.
Jaki podatek od sprzedaży mieszkania ze spadku? Ten sam, ale pięć lat liczy się od nabycia przez spadkodawcę (art. 10 ust. 5), a do kosztów wchodzą też koszty spadkodawcy i ciężary spadkowe (art. 22 ust. 6d).
Kto płaci: kupujący czy sprzedający? PIT płaci sprzedający, PCC 2% płaci kupujący. Przy pierwszym mieszkaniu na rynku wtórnym kupującemu może przysługiwać zwolnienie z PCC.
Na czym polega ulga mieszkaniowa? Zwolniona jest część dochodu odpowiadająca udziałowi wydatków na własne cele mieszkaniowe w przychodzie, jeśli przychód wydasz w ciągu trzech lat od końca roku sprzedaży i w tym czasie nabędziesz własność (art. 21 ust. 1 pkt 131 i ust. 25a).
Do kiedy złożyć PIT-39? Od 15 lutego do 30 kwietnia roku następnego; podatek wpłać przed upływem tego terminu.
Co dalej
Sprzedaż mieszkania rozlicza się prościej, niż wygląda: sprawdzasz datę nabycia, liczysz dochód, sprawdzasz ulgę, składasz PIT-39. Trudne bywają wyjątki, i to je warto omówić z doradcą podatkowym przed podpisaniem aktu. Moja intuicja podatkowa ma w tej sprawie odrębne zdanie, dlatego od lat nie dopuszczam jej do formularzy.
My pracujemy po stronie kupującego, więc jeśli sprzedajesz mieszkanie i chcesz zrozumieć, jak Twoją cenę czyta druga strona, napisz przez kontakt. Zakres naszej pracy opisany jest w usługach.
Stan prawny na 17 września 2026 r.: ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592, oraz ustawa o podatku od czynności cywilnoprawnych, tekst jednolity Dz.U. 2026 poz. 191. Materiał ma charakter informacyjny i nie jest poradą podatkową ani prawną; indywidualną sytuację oceni doradca podatkowy.