Mam odruch odświeżania aplikacji bankowej po każdej wpłacie. Przy sprzedaży mieszkania z kredytem ten odruch wreszcie się przydaje, bo cała transakcja kręci się wokół jednego salda.
Krótka odpowiedź: mieszkanie z kredytem sprzedaje się bez zgody banku. Hipoteka nie znika przez samą sprzedaż, więc w praktyce część ceny idzie na spłatę kredytu, a resztę dostajesz Ty. Po spłacie bank wydaje dokument, na podstawie którego sąd wykreśla hipotekę z księgi wieczystej, a to kosztuje 100 zł.
To rozwinięcie jednego kroku z przewodnika jak sprzedać mieszkanie. Pracujemy w Krakowie po stronie kupującego, więc takie transakcje oglądamy z drugiej strony stołu: to nasz klient wpłaca pieniądze, z których znika czyjś kredyt. Ten tekst nie jest poradą prawną.
Najważniejsze w 30 sekund
- Zgoda banku: niepotrzebna. Zastrzeżenie, że nie sprzedasz mieszkania przed wygaśnięciem hipoteki, jest niedopuszczalne (art. 72 ustawy o księgach wieczystych i hipotece).
- Wyjątek: przejęcie kredytu przez kupującego. Tu zgoda banku jest konieczna (art. 519 § 2 pkt 2 Kodeksu cywilnego).
- Hipoteka wygasa wraz ze spłatą długu, nie wraz ze sprzedażą (art. 94 KWiH).
- Wykreślenie: 100 zł od jednej hipoteki, na wniosek właściciela.
- Wcześniejsza spłata: rekompensata tylko wtedy, gdy jest w umowie; limity 36 miesięcy i 3% dotyczą wyłącznie zmiennej stopy.
- Podatki: PCC płaci kupujący, a hipoteka nie obniża podstawy. Spłata Twojego kredytu nie jest kosztem w PIT, ale liczy się do ulgi mieszkaniowej.
Czy w ogóle można sprzedać mieszkanie z kredytem
Można, i to bez pytania banku o zgodę. Ustawa mówi wprost: „Niedopuszczalne jest zastrzeżenie, przez które właściciel nieruchomości zobowiązuje się względem wierzyciela hipotecznego, że nie dokona zbycia lub obciążenia nieruchomości przed wygaśnięciem hipoteki” (art. 72 KWiH). Wzmacnia to art. 57 § 1 Kodeksu cywilnego: nie można umową wyłączyć prawa do zbycia rzeczy, która według ustawy jest zbywalna.
Hipoteka zostaje na mieszkaniu i idzie razem z nim: wierzyciel może dochodzić zaspokojenia z nieruchomości „bez względu na to, czyją stała się własnością” (art. 65 ust. 1 KWiH). Dlatego kupujący nie zapłaci pełnej ceny, dopóki nie ma pewności, że hipoteka zniknie.
Czego bank jednak może wymagać: umowa kredytu bywa zobowiązaniem do poinformowania go o sprzedaży, a jej naruszenie może dać bankowi prawo wypowiedzenia umowy (art. 57 § 2 KC dopuszcza takie zobowiązania). Sprzedaż mimo to pozostaje ważna. Innymi słowy: bank nie zablokuje transakcji, ale może zażądać wcześniejszej spłaty.
Wniosek praktyczny: zajrzyj do swojej umowy kredytu, zanim wystawisz ogłoszenie. Szukasz dwóch rzeczy: obowiązków informacyjnych wobec banku i zapisu o rekompensacie za wcześniejszą spłatę.
Sprzedaż ze spłatą a przejęcie kredytu: dwie różne operacje
- Sprzedaż ze spłatą kredytu. Standard. Kredyt znika, hipoteka jest wykreślana, kupujący bierze własny kredyt albo płaci gotówką. Zgoda banku nie jest potrzebna.
- Przejęcie kredytu przez kupującego. Kupujący wchodzi w Twoją umowę kredytu. To przejęcie długu, a ono wymaga zgody wierzyciela (art. 519 § 2 pkt 2 KC). Bank sprawdzi kupującego tak, jak sprawdza każdego kredytobiorcę, i może odmówić. Kodeks dodaje, że jeśli w umowie przeniesienia własności kupujący zobowiązał się zwolnić Cię z długów, w razie wątpliwości uznaje się to za umowę o przejęcie długu (art. 523 KC).
Droga pieniędzy i dokumentów
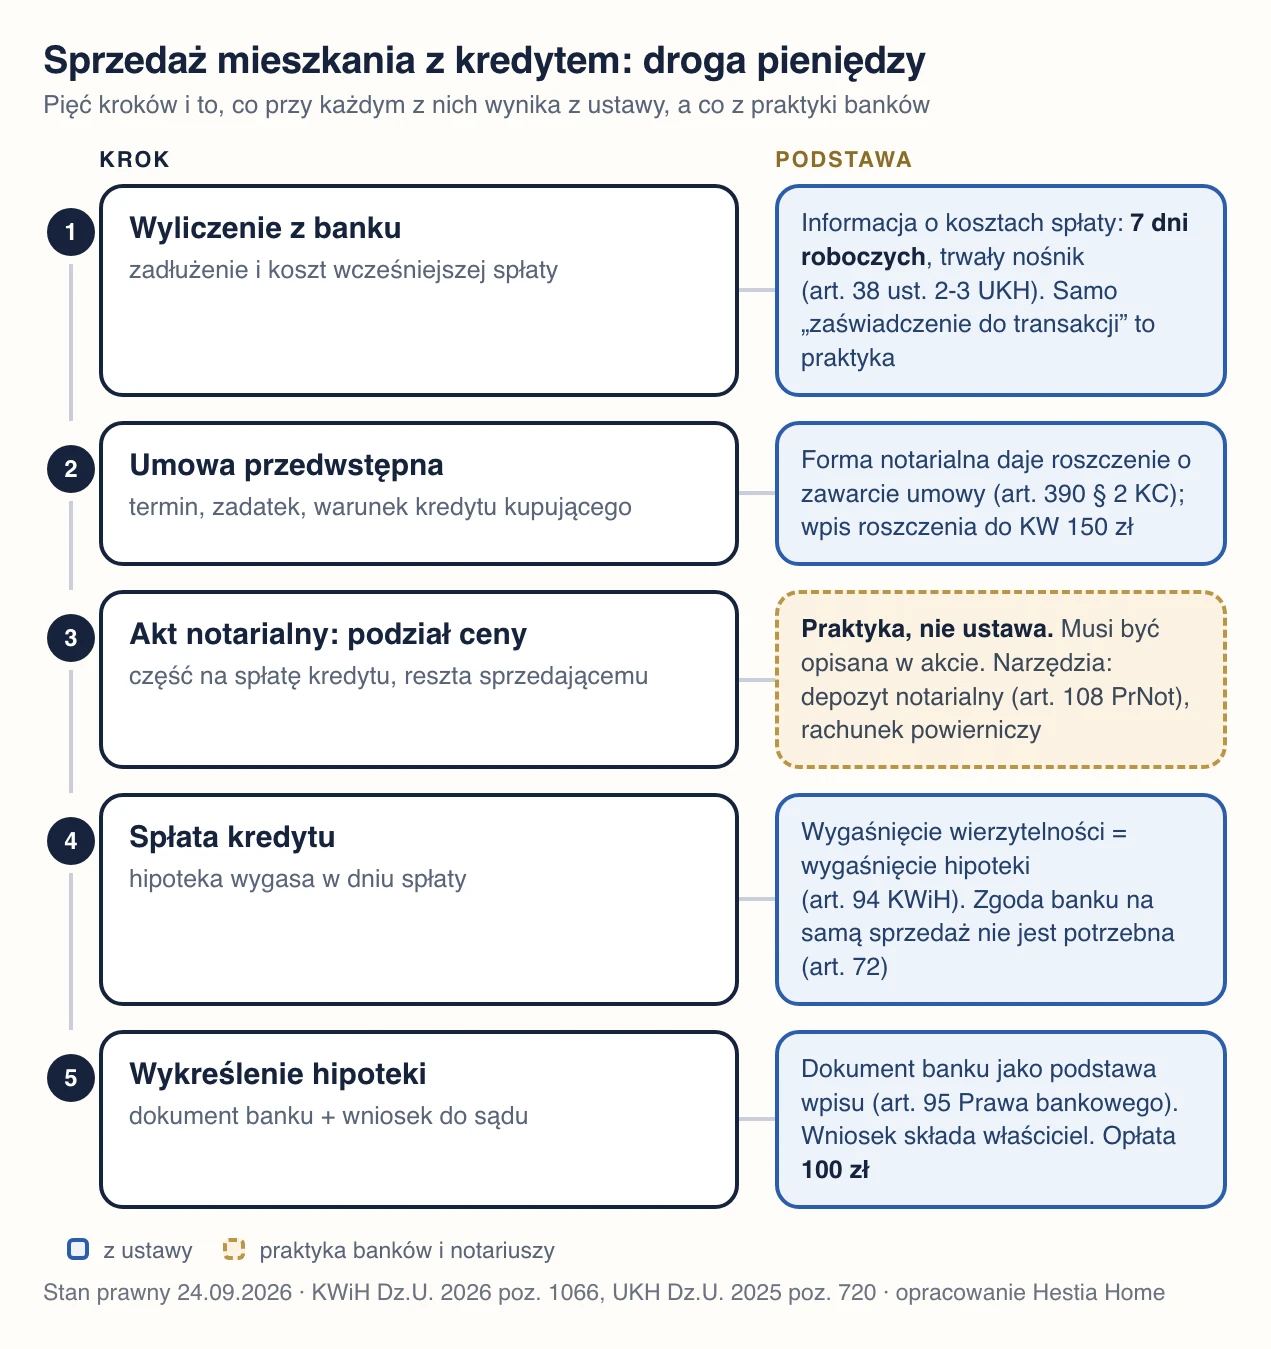
Najważniejsze rozróżnienie na tym schemacie: podział ceny na część dla banku i część dla sprzedającego nie wynika z żadnego przepisu. To konstrukcja umowna, oparta na swobodzie umów, i dlatego musi być dokładnie opisana w akcie notarialnym. Ustawa daje tu tylko narzędzia, z których można skorzystać: depozyt notarialny, do którego notariusz „ma prawo” przyjąć pieniądze, ale nie musi (art. 108 Prawa o notariacie), oraz rachunek powierniczy w banku (art. 59 Prawa bankowego).
Co naprawdę musi zrobić bank
Tu polskie poradniki mylą praktykę z prawem najczęściej, więc rozdzielmy to twardo.
Z ustawy wynika jedno: na Twój wniosek bank przekazuje informację o kosztach spłaty kredytu przed terminem, na trwałym nośniku, „w terminie 7 dni roboczych” (art. 38 ust. 2-3 ustawy o kredycie hipotecznym). Bank nie może też uzależniać przyjęcia wcześniejszej spłaty od wydania tej informacji (ust. 4).
Praktyką banków, a nie prawem, są: samo pismo zwane „zaświadczeniem o wysokości zadłużenia do transakcji”, jego 30-dniowa ważność, wskazanie w nim rachunku technicznego do spłaty, opłata za wydanie oraz nazwa „kwit mazalny” dla dokumentu wydawanego po spłacie. Ustawa mówi tylko tyle, że po wygaśnięciu hipoteki wierzyciel „obowiązany jest dokonać wszelkich czynności umożliwiających wykreślenie hipoteki z księgi wieczystej” (art. 100 KWiH), i nie wyznacza na to żadnego terminu.
Dlaczego dokument z banku wystarcza sądowi: oświadczenia banku podpisane przez osoby upoważnione i opatrzone pieczęcią „mogą stanowić podstawę do dokonania wpisów w księgach wieczystych” (art. 95 ust. 1 Prawa bankowego). Nie trzeba więc notarialnie poświadczonego podpisu.
Wykreślenie hipoteki: kto, gdzie i za ile
Hipoteka wygasa z chwilą wygaśnięcia zabezpieczonej wierzytelności (art. 94 KWiH), czyli w dniu spłaty. Wpis w księdze wieczystej zostaje jednak do czasu wykreślenia, a wpisane prawo objęte jest domniemaniem istnienia.
- Kto składa wniosek: właściciel nieruchomości albo osoba, na rzecz której wpis ma nastąpić (art. 626² § 5 Kodeksu postępowania cywilnego). Bank nie ma obowiązku zrobić tego za Ciebie.
- Na czym: na urzędowym formularzu (art. 626² § 1 KPC), z dokumentem banku w załączniku (§ 3).
- Sąd nie zrobi tego sam: wpis, a wykreślenie też jest wpisem, następuje wyłącznie na wniosek (art. 626⁸ § 1 i § 7 KPC).
- Ile: 100 zł. Wniosek o wpis ograniczonego prawa rzeczowego kosztuje 200 zł (art. 42 ust. 1 ustawy o kosztach sądowych), a od wniosku o wykreślenie pobiera się połowę (art. 46). Przy dwóch hipotekach opłatę liczy się od każdej osobno (art. 45 ust. 2).
Ile kosztuje wcześniejsza spłata kredytu
Prawo do spłaty masz zawsze: „Konsument ma prawo w każdym czasie dokonać spłaty całości lub części kredytu hipotecznego przed terminem” (art. 38 ust. 1 ustawy o kredycie hipotecznym). Po spłacie całkowity koszt kredytu obniża się o odsetki i inne koszty przypadające za okres, o który skrócono umowę (art. 39 ust. 1). Ustawa nie wyznacza bankowi terminu na zwrot tej części kosztów, więc obietnice w stylu „bank ma 14 dni” nie mają podstawy.
Rekompensata za wcześniejszą spłatę należy się bankowi tylko wtedy, gdy strony „mogą zastrzec” ją w umowie (art. 40 ust. 1). Dalej zaczyna się różnica, którą mylą niemal wszyscy:
- Zmienna stopa: bank może pobrać rekompensatę wyłącznie, gdy spłata nastąpiła w okresie 36 miesięcy od zawarcia umowy (ust. 2), a jej wysokość nie może przekroczyć ani odsetek za rok od spłacanej kwoty, ani 3% tej kwoty (ust. 3). Liczy się niższa z tych wartości.
- Okresowo stała stopa: bank może pobierać rekompensatę przez cały okres obowiązywania stałej stopy (ust. 6). Nie ma tu ani granicy 36 miesięcy, ani ustawowego limitu 3%. Jedyne ograniczenie: rekompensata nie może być wyższa niż koszty banku bezpośrednio związane z przedterminową spłatą (ust. 7).
Dwa zastrzeżenia, o których warto wiedzieć przed rozmową z bankiem: te przepisy dotyczą umów zawartych od 22 lipca 2017 r. (art. 85 ust. 2), a ustawa chroni konsumenta, więc kredyt firmowy jej nie podlega (art. 3 ust. 1).
Saldo w aplikacji bankowej i kwota z zaświadczenia to dwie różne liczby [i tylko jedna z nich trafia do aktu notarialnego].
Umowa przedwstępna, gdy na mieszkaniu wisi kredyt
Kodeks nie wymaga dla umowy przedwstępnej żadnej szczególnej formy, więc ta zwykła pisemna jest ważna. Różnica jest w skutkach. Przy formie zwykłej możesz żądać tylko naprawienia szkody (art. 390 § 1 KC). Forma aktu notarialnego daje roszczenie o zawarcie umowy przyrzeczonej, bo spełnia wymagania stawiane samej umowie sprzedaży (art. 390 § 2 w związku z art. 158 KC).
Przy sprzedaży z kredytem ma to konkretne znaczenie: między przedwstępną a aktem trzeba zdobyć zaświadczenie z banku, a kupujący zwykle czeka na własną decyzję kredytową. Im dłuższa przerwa, tym więcej warta jest mocniejsza forma. Roszczenie z umowy przedwstępnej można też ujawnić w księdze wieczystej (art. 16 ust. 2 pkt 2 KWiH); ujawnione staje się skuteczne wobec praw nabytych później (art. 17 KWiH), a wpis kosztuje 150 zł (art. 43 pkt 3 ustawy o kosztach sądowych).
O zadatku warto wiedzieć, że przepis jest dyspozytywny: „W braku odmiennego zastrzeżenia umownego albo zwyczaju” zadatek przepada albo wraca w podwójnej wysokości (art. 394 § 1 KC). Ustawa nie mówi, ile ma wynosić, a przy rozwiązaniu umowy albo gdy nikt nie ponosi odpowiedzialności, wraca w pojedynczej wysokości (§ 3).
Podatki: co się zmienia przez kredyt
PCC płaci kupujący, według stawki 2% od wartości rynkowej (art. 4 pkt 1 i art. 7 ust. 1 pkt 1 lit. a ustawy o PCC). Hipoteka nie obniża podstawy: wartość rynkową ustala się „bez odliczania długów i ciężarów” (art. 6 ust. 2). Kupujący pierwsze mieszkanie na rynku wtórnym może korzystać ze zwolnienia z art. 9 pkt 17.
PIT po Twojej stronie działa tak samo jak przy sprzedaży bez kredytu: podatek pojawia się tylko przed upływem pięciu lat od końca roku nabycia, a stawka to 19% od dochodu. Szczegóły rozpisaliśmy w tekście o podatku od sprzedaży mieszkania. Kredyt zmienia dwie rzeczy:
- Spłata kredytu nie jest kosztem. Katalog kosztów obejmuje udokumentowane koszty nabycia i nakłady zwiększające wartość mieszkania (art. 22 ust. 6c ustawy o PIT). Kosztem jest cena, za jaką kupiłeś mieszkanie, a nie kwota, którą oddajesz bankowi.
- Spłata kredytu liczy się do ulgi mieszkaniowej, i to również kredytu zaciągniętego na sprzedawane mieszkanie. Wydatki na własne cele obejmują spłatę kredytu zaciągniętego przed dniem uzyskania przychodu (art. 21 ust. 25 pkt 2 lit. a), a od 2022 roku ustawa wprost obejmuje też kredyt „zaciągnięty w związku ze zbywaną nieruchomością” (art. 21 ust. 30a).
Mieszkanie z kredytem odziedziczone
Zanim sprzedasz, musisz udowodnić, że jesteś spadkobiercą: wobec osób trzecich robi się to „tylko stwierdzeniem nabycia spadku albo zarejestrowanym aktem poświadczenia dziedziczenia” (art. 1027 KC). Notarialny akt poświadczenia dziedziczenia ma skutki prawomocnego postanowienia sądu.
Trzy rzeczy, które w poradnikach są zwykle nieaktualne:
- Zgłoszenie do urzędu skarbowego. Sześć miesięcy na formularz SD-Z2 biegnie od uprawomocnienia się postanowienia sądu albo od zarejestrowania aktu poświadczenia dziedziczenia, a nie od śmierci spadkodawcy (art. 4a ust. 1 pkt 1 i ust. 1a ustawy o podatku od spadków i darowizn).
- Zaświadczenie z urzędu skarbowego do aktu. Od 13 lipca 2025 r. nie jest wymagane, jeżeli nabycie było zwolnione dla najbliższej rodziny albo nastąpiło aktem notarialnym (art. 19 ust. 7 tej ustawy).
- Wpis w księdze wieczystej. Obowiązek ujawnienia swojego prawa istnieje (art. 35 ust. 1 KWiH), ale nie jest warunkiem ważności sprzedaży: następstwo prawne można wykazać dokumentami w tym samym postępowaniu (art. 34 KWiH). To, że notariusze i banki kupujących wolą wcześniejszy wpis, jest praktyką. Od 17 marca 2026 r. notariusz sporządzający akt poświadczenia dziedziczenia sam składa wniosek o wpis, jeżeli spadkobierca tego zażąda (art. 95j § 2-3 Prawa o notariacie).
A podatek od sprzedaży? Pięć lat liczy się od końca roku, w którym mieszkanie nabył spadkodawca (art. 10 ust. 5 ustawy o PIT), więc przy mieszkaniu kupionym przez rodziców dawno temu PIT zwykle nie wystąpi.
Najczęstsze pytania
Czy bank musi zgodzić się na sprzedaż? Nie. Zastrzeżenie zakazujące sprzedaży przed wygaśnięciem hipoteki jest niedopuszczalne (art. 72 KWiH). Zgoda jest potrzebna tylko przy przejęciu kredytu przez kupującego.
Co, jeśli kredyt jest wyższy niż cena mieszkania? Różnicę trzeba dopłacić z własnych środków, bo bez spłaty całości bank nie wyda dokumentu do wykreślenia hipoteki.
Ile kosztuje wykreślenie hipoteki? 100 zł od jednej hipoteki.
Czy kupujący z kredytem to problem przy sprzedaży z hipoteką? Nie, to standard. Bank kupującego wypłaca środki zgodnie z dyspozycjami z aktu: najpierw na spłatę Twojego kredytu, reszta na Twoje konto. Ten podział wynika z umowy, nie z ustawy, więc musi być w akcie precyzyjnie opisany.
Czy mogę sprzedać mieszkanie zaraz po spadku? Tak, po stwierdzeniu nabycia spadku albo zarejestrowaniu aktu poświadczenia dziedziczenia.
Czy zapłacę podatek, sprzedając mieszkanie ze spadku z kredytem? Pięć lat liczy się od nabycia przez spadkodawcę, więc najczęściej nie. Sam kredyt nie zmienia tej zasady.
Co dalej
Sprzedaż mieszkania z kredytem wygląda groźnie tylko na papierze: bank nie blokuje transakcji, a cała robota sprowadza się do jednej liczby z zaświadczenia, jednego akapitu w akcie i jednego wniosku za 100 zł. Aplikację bankową i tak odświeżę, ale w tej transakcji liczy się nie moje saldo, tylko Twoje.
Jeśli kupujesz mieszkanie, na którym wisi cudzy kredyt, i chcesz mieć pewność, że hipoteka zniknie razem z Twoimi pieniędzmi, napisz przez kontakt. Zakres naszej pracy po stronie kupującego opisaliśmy w usługach, a sprawdzenie stanu prawnego mieszkania i umowy to audyt przed podpisem.
Stan prawny na 24 września 2026 r. Podstawy: ustawa o księgach wieczystych i hipotece (t.j. Dz.U. 2026 poz. 1066), ustawa o kredycie hipotecznym (t.j. Dz.U. 2025 poz. 720), Prawo bankowe (t.j. Dz.U. 2026 poz. 38), Kodeks cywilny (t.j. Dz.U. 2026 poz. 795), Kodeks postępowania cywilnego (t.j. Dz.U. 2026 poz. 468), ustawa o kosztach sądowych w sprawach cywilnych (t.j. Dz.U. 2025 poz. 1228), ustawa o PCC (t.j. Dz.U. 2026 poz. 191), ustawa o PIT (t.j. Dz.U. 2026 poz. 592), ustawa o podatku od spadków i darowizn (t.j. Dz.U. 2026 poz. 478), Prawo o notariacie (t.j. Dz.U. 2026 poz. 614). Materiał ma charakter informacyjny i nie jest poradą prawną ani podatkową; Twoją umowę kredytu i akt notarialny oceni prawnik.