Kalkulator w moim telefonie ma historię obliczeń. Połowa z nich to ta sama kwota podzielona przez pięć, w nadziei, że tym razem wyjdzie mniej. Nie wychodzi, a mimo to sprawdzam.
Krótka odpowiedź: żadna polska ustawa nie wymaga wkładu własnego. Próg 20% pochodzi z Rekomendacji S Komisji Nadzoru Finansowego, która wiąże banki przez nadzór, a nie Ciebie. Jedynym działającym w 2026 r. rozwiązaniem państwowym, które ten wkład realnie zastępuje, jest gwarancja BGK w rodzinnym kredycie mieszkaniowym.
To rozwinięcie jednego kroku z przewodnika kupno mieszkania krok po kroku. Pracujemy w Krakowie po stronie kupującego, więc liczby w tym tekście liczymy z perspektywy tego, kto płaci. Ten tekst nie jest poradą prawną ani ofertą kredytu: to przepisy ze wskazaniem, gdzie je sprawdzić.
Najważniejsze w 30 sekund
- Ustawa: w tekście jednolitym ustawy o kredycie hipotecznym (Dz.U. 2025 poz. 720) słowo „wkład” nie pada ani razu. Nie ma też słowa „LtV” ani progu 80%.
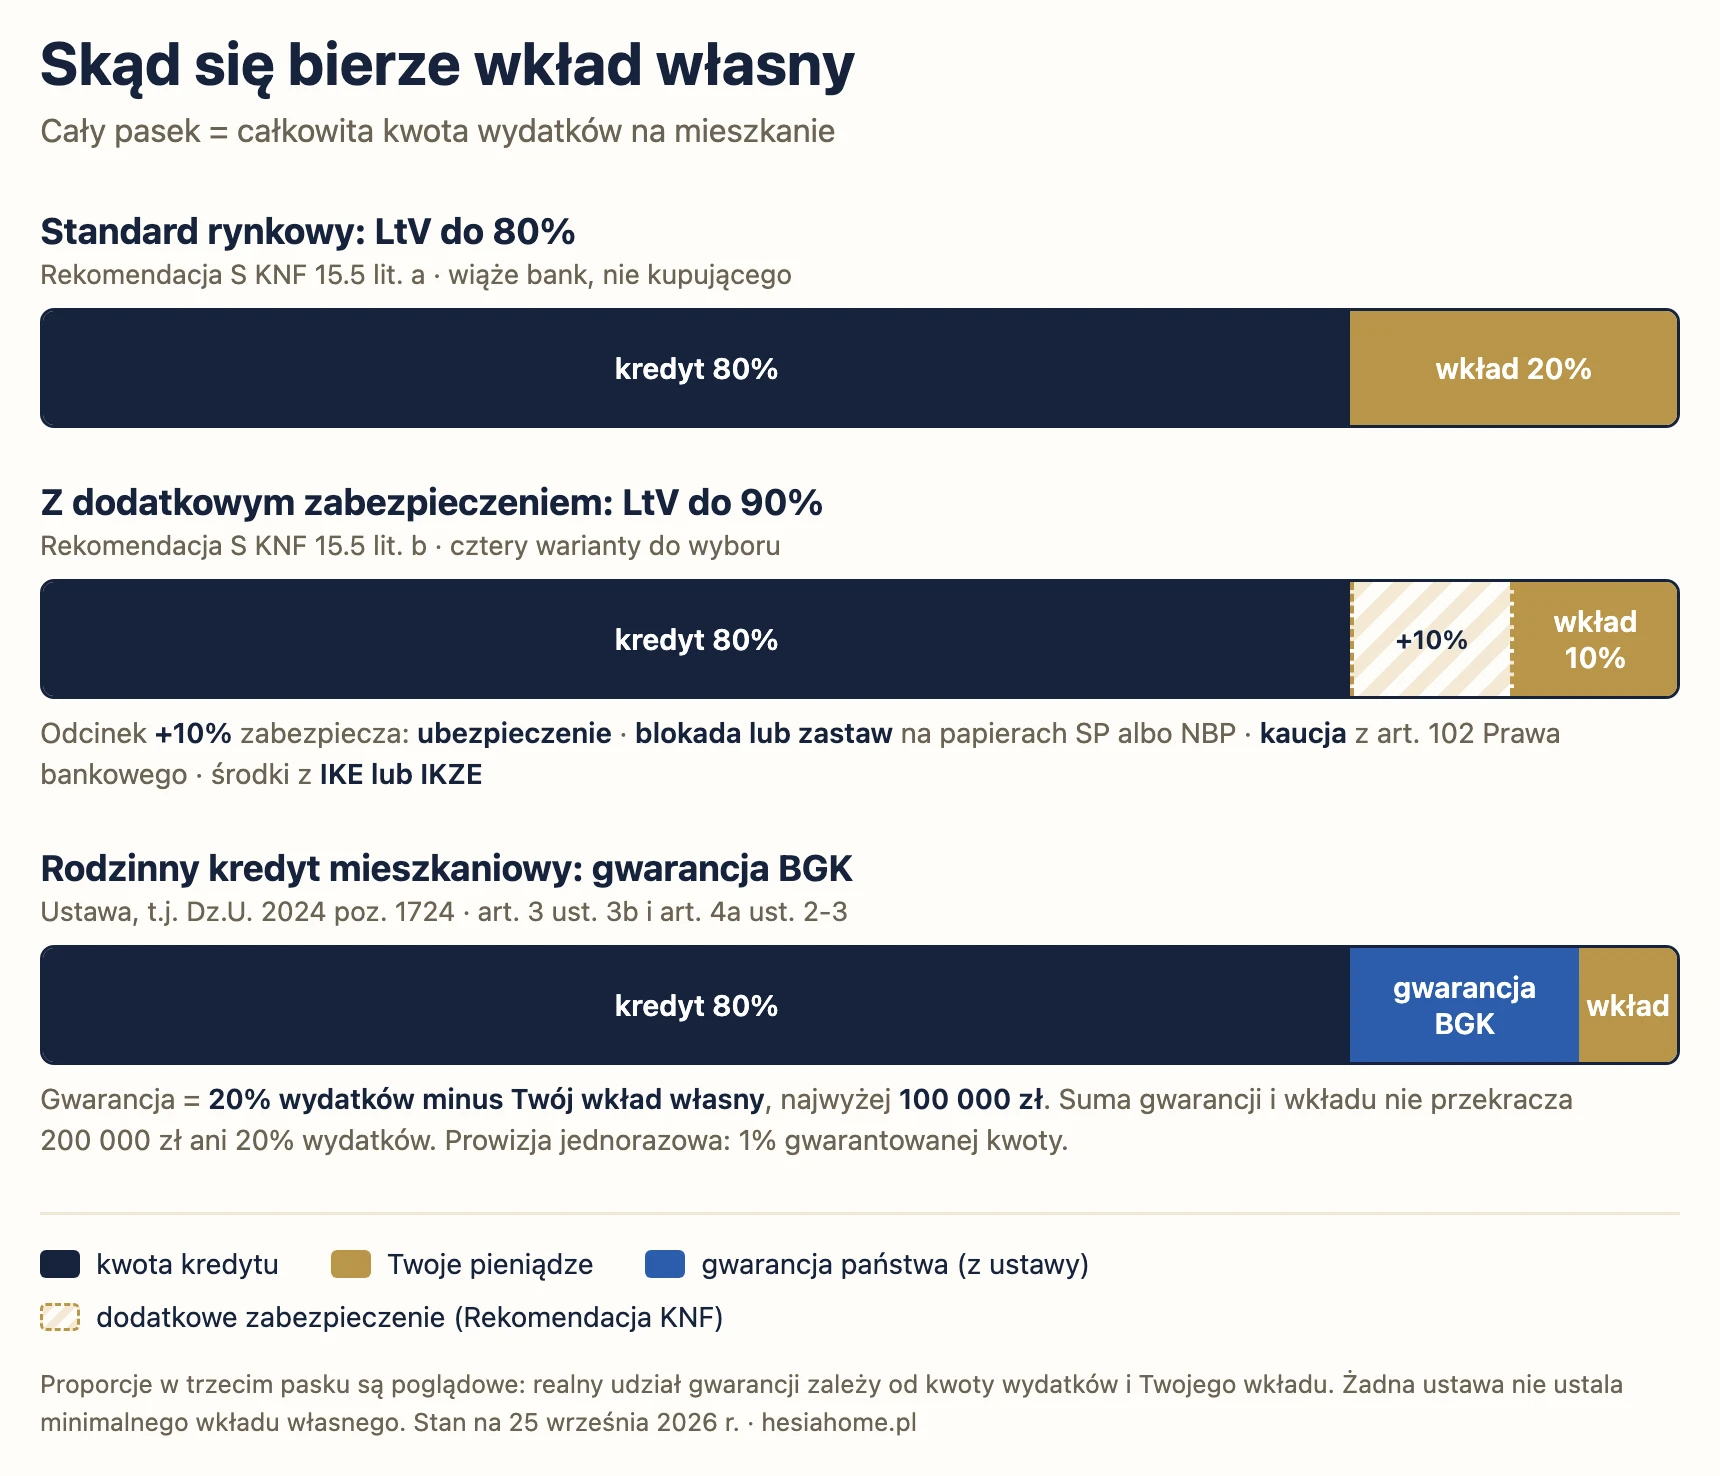
- Rekomendacja S: LtV w momencie uruchomienia kredytu nie powinien przekraczać 80%, a 90% jest możliwe przy dodatkowym zabezpieczeniu części ponad 80%.
- Cztery sposoby, nie jeden: ubezpieczenie, blokada lub zastaw na papierach Skarbu Państwa albo NBP, kaucja z art. 102 Prawa bankowego, środki z IKE lub IKZE.
- Gwarancja BGK: najwyżej 100 000 zł, prowizja 1% gwarantowanej kwoty, rodzinny kredyt mieszkaniowy ustawowo do 31 grudnia 2030 r.
- Zamknięte: bezpieczny kredyt 2% przyjmuje tylko wnioski złożone przed 22 sierpnia 2025 r. „Pierwsze Klucze” i „#naStart” mają status „Wycofany”.
- Gotówka mimo wszystko: taksa notarialna, wpisy do księgi wieczystej i podatki nie wchodzą do kredytu.
Czy jakakolwiek ustawa wymaga wkładu własnego?
Zacząłem od najprostszego testu, jaki przychodzi do głowy: wziąłem tekst jednolity ustawy o kredycie hipotecznym i poszukałem w nim słowa „wkład”. Czterdzieści siedem stron, zero trafień. Tak samo zero dla „LtV”, zero dla „80%”, zero dla jakiegokolwiek wskaźnika wiążącego kwotę kredytu z wartością nieruchomości.
Ustawa mówi tylko o zdolności kredytowej i to w drugą stronę, niż podpowiada intuicja:
„Ocena zdolności kredytowej dokonywana przez kredytodawcę nie może opierać się w głównej mierze na założeniu, że wartość rynkowa nieruchomości przewyższa kwotę kredytu hipotecznego lub wzrośnie” (art. 21 ust. 7).
Czyli: bank ma patrzeć na to, czy spłacisz, a nie na to, ile warte jest mieszkanie. Umowa może być zawarta tylko wtedy, gdy wynik oceny zdolności wskazuje, że konsument będzie zdolny do spłaty (art. 23 ust. 1). O wkładzie własnym cisza.
Wniosek: nikt Ci prawnie nie zabrania wziąć kredytu na 100% ceny. Zabrania go, i to miękko, ktoś inny.
Skąd bierze się 20 procent: Rekomendacja S
Rekomendacja S to dokument Komisji Nadzoru Finansowego wydany na podstawie art. 137 ust. 1 pkt 5 Prawa bankowego, który pozwala KNF „wydawać rekomendacje dotyczące dobrych praktyk ostrożnego i stabilnego zarządzania bankami”. Aktualna wersja to tekst ujednolicony po uchwale KNF nr 242/2023 z 19 czerwca 2023 r.; banki miały ją wdrożyć do 1 lipca 2024 r.
Kluczowe zdanie brzmi tak:
„W przypadku ekspozycji kredytowej związanej z finansowaniem nieruchomości, z zastrzeżeniem przypadków udzielania przez bank gwarantowanego kredytu mieszkaniowego, bank nie powinien kredytować pełnej wartości nieruchomości stanowiącej przedmiot zabezpieczenia i powinien żądać od kredytobiorcy wkładu własnego” (Rekomendacja 10).
Dwie rzeczy warto tu zauważyć. Po pierwsze, adresatem jest bank, nie kupujący: cały dokument jest napisany w trybie „bank powinien”. Po drugie, jest tam zastrzeżenie dla gwarantowanego kredytu mieszkaniowego, do którego zaraz wrócę.
Sam próg wygląda tak:
„Wartość wskaźnika LtV w momencie uruchomienia kredytu nie powinna przekraczać poziomu: a) 80% lub b) 90% w przypadku, gdy dla części ekspozycji przekraczającej 80% LtV ustanowiono” dodatkowe zabezpieczenie (Rekomendacja 15.5).
Konkretny próg u konkretnego banku to jednak jego własna decyzja: „bank powinien ustalić wewnętrzne limity minimalnych wymagań w zakresie wkładu własnego, które powinny zostać zatwierdzone przez radę nadzorczą” (Rekomendacja 10.1). Dlatego dwa banki tej samej wielkości potrafią podać dwie różne liczby i obie są zgodne z nadzorem.
Kiedy bank może zejść do 10 procent
Tu jest rzecz, którą poradniki upraszczają najczęściej. Rekomendacja 15.5 lit. b wymienia cztery alternatywne zabezpieczenia części kredytu ponad 80% LtV, nie jedno:
- odpowiednie ubezpieczenie,
- blokada środków na rachunku bankowym albo zastaw na złotowych papierach dłużnych Skarbu Państwa lub NBP,
- przeniesienie określonej kwoty na własność banku zgodnie z art. 102 Prawa bankowego, czyli kaucja, którą bank zwraca po spłacie zadłużenia,
- środki z rachunku III filaru, czyli IKE lub IKZE.
Ubezpieczenie jest po prostu najczęstsze, bo jest najwygodniejsze dla banku. Jeśli masz obligacje skarbowe albo IKE, warto zapytać wprost o warianty od drugiego do czwartego, zanim podpiszesz zgodę na ubezpieczenie. [Pytanie kosztuje zero, a odmowa też jest odpowiedzią.]
Jedyny działający program: gwarancja BGK
Ustawa z 1 października 2021 r. istnieje i działa, tylko nazywa się dziś inaczej, niż pamięta internet. To ustawa o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2% (t.j. Dz.U. 2024 poz. 1724 ze zmianami). Tytuł „o gwarantowanym kredycie mieszkaniowym” to poprzednia wersja.
Mechanizm jest prosty: Bank Gospodarstwa Krajowego gwarantuje bankowi tę część kredytu, której nie pokrywasz gotówką.
„W przypadku gdy wkład własny kredytobiorcy jest niższy niż 20% całkowitej kwoty wydatków, część tego kredytu, stanowiąca różnicę między kwotą odpowiadającą 20% całkowitej kwoty wydatków a wkładem własnym kredytobiorcy, jest objęta gwarancją” (art. 3 ust. 3b).
I dwa limity, które trzeba znać razem:
„Łączna wysokość objętej gwarancją części kredytu oraz wkładu własnego kredytobiorcy nie może: 1) być wyższa niż 200 000 zł; 2) przekroczyć kwoty stanowiącej 20% całkowitej kwoty wydatków. Wysokość objętej gwarancją części kredytu nie może być wyższa niż 100 000 zł” (art. 4a ust. 2 i 3).
Tu warto zauważyć coś, co przeczy całej reszcie rynku: w tym programie ustawa określa wkład własny jako maksimum, nie minimum. Kredyt może zostać udzielony „bez wkładu własnego kredytobiorcy albo z wkładem własnym nie wyższym niż 200 000 zł” (art. 3 ust. 3 pkt 1), a dodatkowo wkład nie może przekroczyć 20% wydatków przy zmiennej stopie ani 30% przy stopie stałej przez co najmniej 5 lat (art. 5 ust. 1 pkt 5). Zbyt duży wkład własny wyklucza Cię z programu.
Ile wynosi gwarancja, na liczbach
Całkowita kwota wydatków 700 000 zł, wkład własny 40 000 zł:
- 20% wydatków to 140 000 zł.
- Gwarancja to różnica: 140 000 zł minus 40 000 zł, czyli 100 000 zł.
- Limit gwarancji 100 000 zł: mieścimy się dokładnie na styk.
- Suma gwarancji i wkładu to 140 000 zł, a więc poniżej 200 000 zł i równo 20% wydatków.
- Prowizja BGK: 1% ze 100 000 zł, czyli 1000 zł, jednorazowo i przed udzieleniem gwarancji (art. 4a ust. 5).
Przy wydatkach powyżej 500 000 zł gwarancja zatrzymuje się na 100 000 zł, więc nie pokrywa już pełnych 20%. To ograniczenie dla banku, nie wymóg wobec Ciebie: Rekomendacja 10, która każe żądać wkładu własnego, wprost wyłącza przypadki gwarantowanego kredytu mieszkaniowego.
Limity ceny za metr, czyli miejsce, gdzie Kraków boli
Program ma limit ceny za 1 m². Współczynniki są ustawowe: 1,4 dla pierwszego nabywcy kupującego od podmiotu, który lokal wybudował, i 1,3 w pozostałych przypadkach, w tym na rynku wtórnym (art. 5 ust. 1 pkt 4). Mnoży się je przez wskaźnik przeliczeniowy kosztu odtworzenia 1 m², który ustala wojewoda na okres sześciu miesięcy. BGK tylko publikuje gotowe kwartalne zestawienia.
Na III kwartał 2026 r. dla Krakowa wychodzi:
- miasto Kraków: 13 692,70 zł/m² od dewelopera, 12 714,65 zł/m² w pozostałych przypadkach,
- gminy sąsiadujące z Krakowem: 11 597,04 zł/m² i 10 768,68 zł/m².
Przy 55 m² kupowanych od dewelopera limit ceny wychodzi około 753 000 zł. Ile faktycznie kosztuje mieszkanie w tym metrażu, opisaliśmy osobno w tekście ile kosztuje mieszkanie w Krakowie. Limity zmieniają się co kwartał, więc przed wnioskiem sprawdza się aktualne zestawienie na stronie BGK, a nie poradnik sprzed roku.
Dwie rzeczy, o których program milczy w reklamach
Pierwsza: do czasu wygaśnięcia gwarancji mieszkania „nie może być wykorzystywane przez kredytobiorcę do prowadzenia działalności gospodarczej” (art. 4a ust. 8). Dla osoby, która planuje zarejestrować firmę pod adresem zamieszkania, to istotne.
Druga: kredytu udziela dziś cztery banki (Alior, Pekao, PKO BP i Erste Bank Polska), a dwa banki spółdzielcze zawiesiły udzielanie jeszcze w 2024 r. Lista jest na stronie BGK i bywa aktualizowana.
Jest też element, o którym warto wiedzieć wcześniej niż później: spłata rodzinna. Jeżeli po udzieleniu kredytu powiększy Ci się gospodarstwo domowe, państwo spłaca część kapitału: 20 000 zł przy drugim dziecku i 60 000 zł przy trzecim lub kolejnym, nie więcej niż pozostały kapitał (art. 7 ust. 3). Wniosek składa się w ciągu roku od powiększenia gospodarstwa (art. 8 ust. 1 pkt 2).
Programy, o których przeczytasz w internecie, a których nie ma
To sekcja napisana wyłącznie po to, żebyś nie planował zakupu wokół czegoś, co nie istnieje.
- Bezpieczny kredyt 2%: zamknięty. Od 22 sierpnia 2025 r. może być udzielony wyłącznie „na wniosek złożony przed dniem wejścia w życie” nowelizacji Dz.U. 2025 poz. 1077. Data 31 grudnia 2027 r., którą nadal podaje wiele stron, pochodzi z uchylonego brzmienia przepisu.
- „Pierwsze Klucze”: nie weszło w życie. Projekt ma w wykazie prac Rady Ministrów numer UA11 i status „Wycofany”. Nie ma ani ustawy w Dzienniku Ustaw, ani druku sejmowego.
- „Kredyt mieszkaniowy #naStart”, czyli potoczny kredyt 0%: też wycofany. Projekt UA4, w rejestrze z adnotacją o rezygnacji z prac.
- Rodzinny kredyt mieszkaniowy: działa. Ustawowy termin udzielania to 31 grudnia 2030 r. (art. 3 ust. 4).
Jeżeli ktoś mówi Ci, żebyś poczekał z zakupem na nowy program, warto zapytać o numer druku sejmowego. To jedno pytanie oszczędza kwartał.
Co bank może uznać za wkład własny poza gotówką
Tutaj przebiega najostrzejsza granica w całym temacie, więc rozdzielę to wprost.
Poziom ustawy. Nieruchomość gruntowa należąca do kredytobiorcy jest wpisana do ustawowej definicji wkładu własnego, ale tylko w rodzinnym kredycie mieszkaniowym i tylko dla budowy domu na tej działce (art. 2 pkt 12). Tam, gdzie wkładem jest wyłącznie działka albo środki z konta mieszkaniowego z premią, kredyt może być udzielony bez limitu 200 000 zł, jeżeli łącznie z kredytem nie przekracza 1 000 000 zł (art. 3 ust. 3a).
Poziom nadzoru. Dla zwykłych kredytów działkę reguluje Rekomendacja 10.3: „na poczet wkładu własnego, bank może zaliczyć wartość nieruchomości gruntowej”, przy czym bank weryfikuje, czy nie jest obciążona hipoteką, i sam ocenia, w jakiej części ją uzna (Rekomendacja 10.6). Rekomendacja 10.5 pozwala też zaliczyć środki z programów wsparcia budownictwa wynikających z przepisów prawa.
Poziom praktyki banku, czyli nigdzie. Materiały budowlane i zadatek wpłacony deweloperowi nie są wymienione w żadnej ustawie ani w Rekomendacji S. Jedyny przepis, który ich dotyka pośrednio, to Rekomendacja 10.4: wkład własny „powinien zostać wniesiony najpóźniej w momencie uruchomienia kredytu”, a przy wypłatach w transzach może być wnoszony proporcjonalnie. Czy bank zaliczy Twoją wpłatę do dewelopera, wynika wyłącznie z jego polityki kredytowej. Jeżeli kupujesz na etapie umowy deweloperskiej, pytaj o to przed podpisem, nie po.
Darowizna od rodziny. Nie jest zakazana. Rekomendacja 10.7 mówi tylko, że bank „powinien upewnić się, że środki przeznaczone na wkład własny nie pochodzą z kredytu, pożyczki lub dotacji”. Darowizna nie jest żadną z tych trzech rzeczy. Podatkowo przy najbliższej rodzinie działa zwolnienie z art. 4a ustawy o podatku od spadków i darowizn, pod dwoma warunkami: zgłoszenie nabycia naczelnikowi urzędu skarbowego w terminie 6 miesięcy i udokumentowanie przelewem na rachunek obdarowanego. Gotówka do ręki to stracone zwolnienie.
Ubezpieczenie niskiego wkładu: ustawa kontra praktyka banku
Ustawa o kredycie hipotecznym nie zna produktu o nazwie „ubezpieczenie niskiego wkładu własnego”. Zero trafień, tak jak przy samym wkładzie. Reguluje za to ubezpieczenia rodzajowo i to na Twoją korzyść:
- bank może wymagać ubezpieczenia, ale musi poinformować Cię „o możliwości wyboru oferty dowolnego ubezpieczyciela odpowiadającej minimalnemu zakresowi ubezpieczenia akceptowanemu przez kredytodawcę” (art. 9 ust. 2),
- przed zawarciem umowy musi podać, jakie wymogi ma spełnić polisa (art. 9 ust. 3),
- koszt polisy wchodzi do całkowitego kosztu kredytu, jeżeli jej poniesienie jest niezbędne do uzyskania kredytu (art. 4 pkt 5 lit. b),
- umowa musi określać „zasady i koszty ustanowienia, zmiany lub wygaśnięcia zabezpieczeń i ubezpieczeń” oraz „minimalny zakres umowy ubezpieczenia, jeżeli jest ono przez kredytodawcę wymagane” (art. 29 ust. 1 pkt 4 i 9).
Sama cena i sposób naliczania to już produkt konkretnego banku. Praktyczny wniosek jest taki: masz ustawowe prawo przyjść z własną polisą spełniającą minimalny zakres i masz prawo zobaczyć ten zakres wcześniej. Warto z tego korzystać, bo to jedyne miejsce w całym temacie, gdzie ustawa daje Ci narzędzie, a nie tylko opis rzeczywistości.
Dlaczego mniejszy wkład to mniejsza zdolność: bufor stopy procentowej
Tu jest ukryta cena niskiego wkładu, o której mało kto mówi wprost. Bank, licząc Twoją zdolność, nie liczy jej po dzisiejszej racie. Dolicza bufor stopy procentowej, a Rekomendacja S podaje go wzorem.
Dla kredytów o okresowo stałej stopie bufor wynosi co najmniej wartość ze wzoru Bx = 2,5 p.p. × [(T-x)/(T-60)]^w, gdzie T to okres zapadalności w miesiącach, a x to długość okresu stałej stopy. Dla kredytów o zmiennej stopie wzór to MAX(5 p.p. - stopa referencyjna NBP; 2,5 p.p.) + σ, przy czym σ wynosi 1,5 p.p. albo 0 p.p. w zależności od zmienności stopy w ostatnich 100 dniach roboczych.
Stanowisko Urzędu KNF z 7 lutego 2023 r. dopowiada to, co najważniejsze:
„Najniższy minimalny poziom bufora, tj. 2,5 p.p., powinien mieć zastosowanie dla kredytów opartych na tymczasowo stałej stopie procentowej. W przypadku kredytów oprocentowanych zmienną stopą procentową powinien zostać zastosowany adekwatnie wyższy poziom bufora. Obowiązek stosowania bufora nie dotyczy kredytów mieszkaniowych o oprocentowaniu ustalonym w umowie kredytowej na cały okres kredytowania.”
Trzy wnioski, które zmieniają decyzję:
- 2,5 p.p. to minimum, nie standard. Zdanie „banki doliczają 2,5 punktu” jest prawdziwe tylko dla kredytów okresowo stałoprocentowych.
- Przy zmiennej stopie bufor jest wyższy i zmienia się razem ze stopą referencyjną NBP, wyznaczany co najmniej raz w miesiącu.
- Przy stopie stałej na cały okres kredytowania bufora nie stosuje się wcale. W Polsce takich kredytów jest mało, ale to jedyny wariant, w którym zdolność liczona jest od faktycznej raty.
Dlatego niższy wkład własny bije dwa razy: raz przez wyższą kwotę kredytu, drugi raz przez to, że tę wyższą kwotę bank sprawdza pod stopą wyższą niż dzisiejsza.
Kalkulator w telefonie znowu podzielił przez pięć. Wyszło tyle samo co za pierwszym razem, więc tym razem podzieliłem przez bank.
Gotówka, której kredyt nie zastąpi
Nawet kredyt na 100% ceny nie pokrywa kosztów transakcji, bo one nie są ceną mieszkania. Co więcej, ustawa wprost wyjmuje je z całkowitego kosztu kredytu: definicja z art. 4 pkt 5 kończy się słowami „z wyjątkiem kosztów opłat notarialnych i opłat sądowych ponoszonych przez konsumenta”. Nie zobaczysz ich w RRSO.
Mieszkanie za 700 000 zł od dewelopera w Krakowie:
- podatek od czynności cywilnoprawnych: 0 zł, bo sprzedaż jest opodatkowana VAT (art. 2 pkt 4 lit. a ustawy o PCC),
- taksa notarialna: maksymalnie 1785 zł netto, czyli połowa stawki z § 3, bo dla umowy ustanowienia odrębnej własności lokalu i przeniesienia własności obowiązuje połowa (§ 6 pkt 16), plus VAT 23%, co daje 2196,05 zł brutto,
- wypisy aktu: 6 zł netto za każdą rozpoczętą stronę (§ 12 ust. 1),
- hipoteka u notariusza: 0 zł, bo do jej ustanowienia na rzecz banku wystarczy oświadczenie właściciela w formie pisemnej (art. 95 ust. 4 Prawa bankowego),
- wpis własności do księgi wieczystej: 200 zł, wpis hipoteki: 200 zł, obie kwoty z art. 42 ust. 1 ustawy o kosztach sądowych,
- podatek od ustanowienia hipoteki na zabezpieczenie wierzytelności o nieustalonej wysokości: 19 zł (art. 7 ust. 1 pkt 7 lit. b ustawy o PCC),
- prowizja BGK przy gwarancji 100 000 zł: 1000 zł.
Razem około 3615 zł plus wypisy. To jest ta gotówka, której „kredyt bez wkładu własnego” nie zastąpi.
To samo mieszkanie na rynku wtórnym kosztuje dodatkowo 2% podatku od czynności cywilnoprawnych, czyli 14 000 zł, płacone przez kupującego (art. 4 pkt 1 i art. 7 ust. 1 pkt 1 lit. a). Zwolnienie dla pierwszego mieszkania z art. 9 pkt 17 dotyczy wyłącznie rynku wtórnego i tylko osoby, której nigdy wcześniej nie przysługiwało żadne z wymienionych praw, z wyjątkiem odziedziczonego udziału nieprzekraczającego 50%. Różnica między rynkami sięga więc tu kilkunastu tysięcy złotych w jedną albo drugą stronę, o czym piszemy szerzej w tekście rynek pierwotny czy wtórny.
Skąd mam te liczby i czego w nich nie ma
Wszystkie przepisy sprawdziliśmy 25 września 2026 r. w tekstach pobranych przez ELI API Sejmu, a Rekomendację S i stanowisko UKNF w plikach ze strony knf.gov.pl. Kwoty limitów dla Krakowa pochodzą z zestawienia BGK na III kwartał 2026 r.
Czego tu nie ma i nie będzie:
- Konkretnej liczby bufora dla kredytu ze zmienną stopą. Wzór wymaga aktualnej stopy referencyjnej NBP, a tej nie udało się pobrać u źródła w dniu sprawdzania. Wolę zostawić wzór niż podać liczbę, której nie potwierdziłem.
- Nazw banków przy ofertach, marżach i cenach ubezpieczenia. To zmienia się szybciej niż artykuł i nie jesteśmy pośrednikiem kredytowym.
- Wyliczenia pod konkretną osobę. Przykład na 700 000 zł to maksymalne stawki policzone ze skali, a nie cennik notariusza ani decyzja kredytowa.
Wniosek praktyczny
Pytanie „czy da się bez wkładu własnego” ma w Polsce jedną uczciwą odpowiedź: prawo tego nie zabrania, nadzór odradza bankom, a państwo pomaga tylko w jednym programie i tylko do 100 000 zł. Wszystko inne to polityka kredytowa konkretnego banku, którą warto poznać przed wyborem mieszkania, a nie po podpisaniu umowy przedwstępnej.
Jeśli mieścisz się w rodzinnym kredycie mieszkaniowym i w limicie ceny za metr, ta ścieżka jest realna i ustawowo otwarta do końca 2030 r. Jeśli nie, decyzja sprowadza się do porównania dwóch kosztów: ceny niższego wkładu własnego (wyższa marża, ubezpieczenie, mniejsza zdolność przez bufor) z ceną czekania (cena mieszkania za rok). Zero nie jest po żadnej ze stron.
Co dalej
Kalkulator w telefonie policzy Ci ratę, ale nie powie, czy dany bank zaliczy zadatek wpłacony deweloperowi i czy mieszkanie, które Ci się podoba, mieści się w limicie ceny za metr. To dwa pytania, które trzeba zadać przed rezerwacją, a nie po niej.
Jeżeli kupujesz w Krakowie i chcesz to sprawdzić na konkretnym mieszkaniu, napisz do nas. Pracujemy po stronie kupującego: sprawdzamy limity, umowę i stan prawny nieruchomości. Nie udzielamy kredytów ani nie pośredniczymy w ich udzielaniu, więc po ofertę bankową kierujemy do pośrednika z rejestru KNF.
Zobacz też: na co zwrócić uwagę przy kupnie mieszkania i umowa deweloperska krok po kroku.
Stan prawny: 25 września 2026 r. Ten tekst nie jest poradą prawną, podatkową ani ofertą w rozumieniu art. 66 § 1 Kodeksu cywilnego. Warunki kredytu ustala bank na podstawie własnej oceny zdolności kredytowej.